월급 관리는 통장을 4개로 나누고, 월급날 자동이체를 걸어두면 끝납니다. 핵심은 순서입니다. 먼저 저축하고, 남은 돈으로 쓰는 것(선저축 후지출)이에요.
월급이 들어오면 카드값, 보험료, 통신비가 줄줄이 빠져나갑니다.
정신 차려 보면 “분명히 월급을 받았는데 왜 남은 게 없지?” 하는 일이 반복되죠.
이 글에서는 어려운 가계부 없이도 돈이 남는 구조를 만드는 통장 쪼개기 방법을 순서대로 알려드릴게요.
사회초년생뿐 아니라, 대출 상환과 자녀 교육비로 월급이 빠듯한 40대 이상에게도 그대로 쓸 수 있는 방법입니다.
왜 통장을 나눠야 할까요?
통장 하나에 월급과 생활비, 저축이 같이 있으면 “얼마를 썼는지, 얼마가 남았는지”가 보이지 않습니다.
금융감독원 e-금융교육센터의 재무관리 자료도 건전한 금융관리 원칙으로 선저축 후지출과 통장 분리관리를 꼽고 있어요.
통장을 나누면 이런 점이 좋아집니다.
- 저축할 돈이 처음부터 따로 빠지니 의지력이 필요 없습니다.
- 생활비 통장 잔액만 보면 이번 달에 쓸 수 있는 돈이 바로 보입니다.
- 갑자기 돈이 필요해도 저축·투자 통장을 깨지 않아도 됩니다.
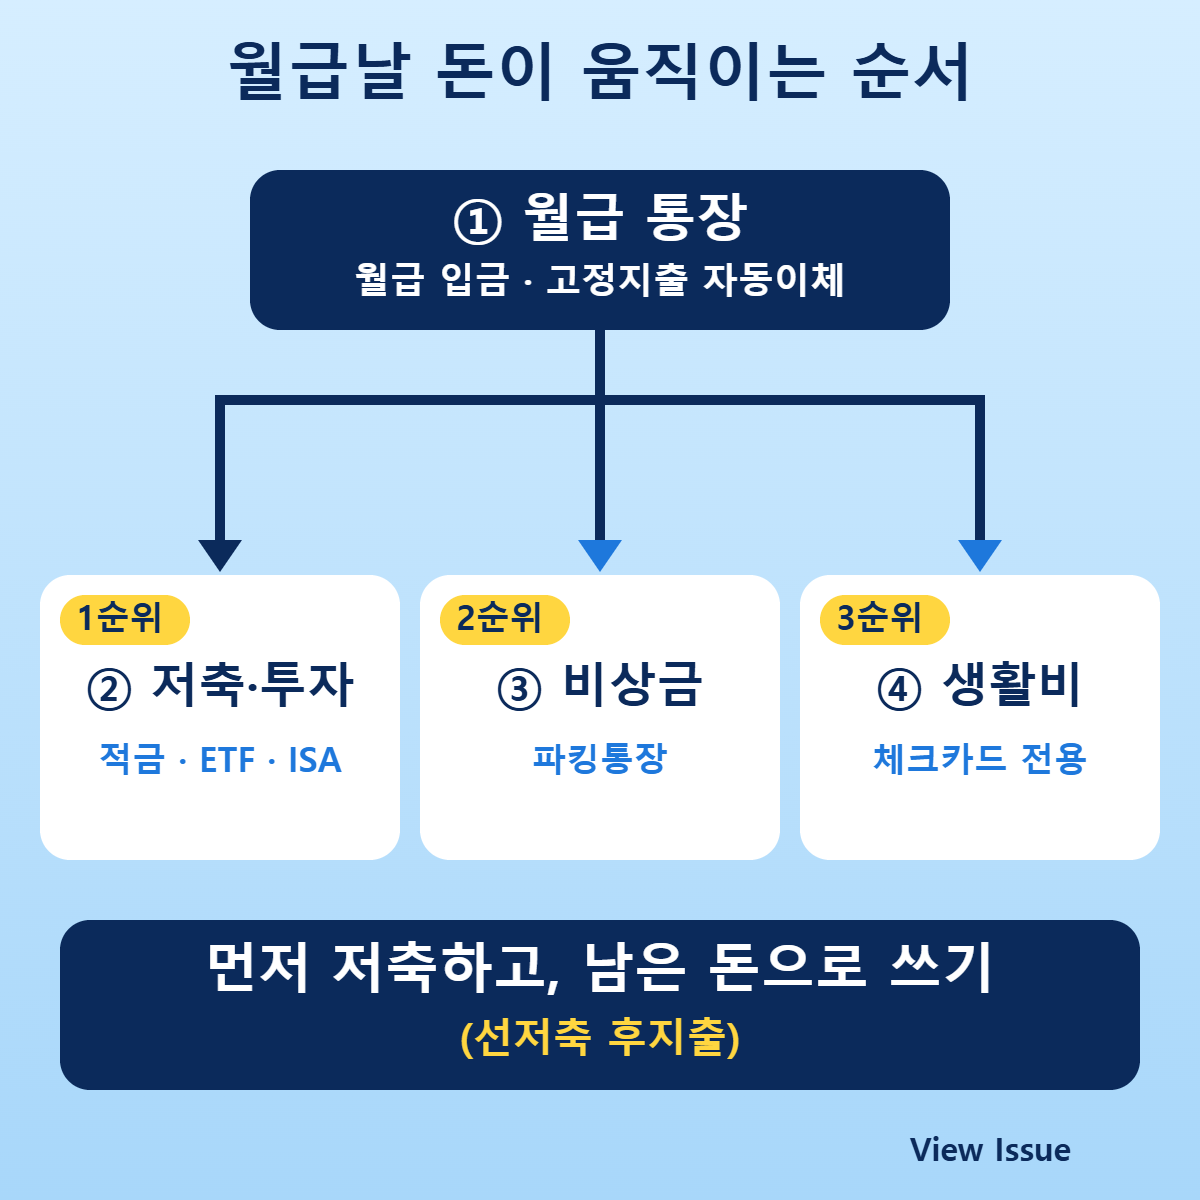
통장 4개, 각각 이렇게 씁니다
| 통장 | 역할 | 이렇게 쓰세요 |
|---|---|---|
| ① 월급 통장 | 월급이 들어오는 곳, 허브 | 월세·통신비·보험료 같은 고정지출은 여기서 자동이체 |
| ② 저축·투자 통장 | 미래를 위한 돈 | 적금, ETF, ISA 등 월급날 바로 자동이체 |
| ③ 비상금 통장 | 갑작스러운 지출 대비 | 언제든 뺄 수 있는 파킹통장에 보관 |
| ④ 생활비 통장 | 한 달 동안 쓰는 돈 | 이 통장에 연결한 체크카드로만 결제 |
월급날 자동이체, 이 순서로 설정하세요
- 월급 통장으로 월급이 들어옵니다.
- 다음 날(또는 같은 날) 저축·투자 통장으로 정해둔 금액이 자동이체됩니다.
- 비상금 통장으로 정해둔 금액이 자동이체됩니다.
- 생활비 통장으로 한 달 쓸 금액이 자동이체됩니다.
- 월급 통장에 남은 돈으로 월세·통신비·보험료 같은 고정지출이 빠져나갑니다.
한 번만 설정해두면 매달 같은 순서로 돈이 움직입니다.
자동이체 날짜는 월급날 바로 다음 날로 잡아야 돈이 쓰이기 전에 먼저 빠져요.
월급 300만 원이라면? 나누기 예시
아래는 이해를 돕기 위한 예시일 뿐, 정답은 아닙니다. 집안 사정에 맞게 바꿔 쓰세요.
| 항목 | 금액 | 비율 |
|---|---|---|
| 저축·투자 | 80만 원 | 약 27% |
| 비상금 | 20만 원 | 약 7% |
| 생활비(체크카드) | 90만 원 | 30% |
| 고정지출(월세·통신비·보험료 등) | 100만 원 | 약 33% |
| 여유 자금 | 10만 원 | 약 3% |
| 합계 | 300만 원 | 100% |
대출 원리금이나 자녀 교육비가 큰 40대 이상은 고정지출 비중이 훨씬 클 수 있어요.
그럴 때는 비율을 맞추려고 애쓰기보다, 금액이 작더라도 저축 먼저 빼는 습관부터 만드세요.
비상금은 얼마, 어디에 둘까요?
비상금은 보통 생활비 3~6개월분을 목표로 삼는 경우가 많습니다.
이 기준은 재무설계에서 흔히 쓰는 일반적인 가이드이고, 법으로 정해진 숫자는 아니에요. 처음에는 생활비 1개월분부터 시작해도 충분합니다.
보관 장소를 고를 때 꼭 확인할 점은 예금자보호입니다.
- 2025년 9월 1일부터 예금자보호 한도가 1억 원(원금과 이자 합산)으로 올랐습니다. 24년 만의 상향이에요.
- 한도는 금융회사별로 계산됩니다.
- 은행 입출금 통장과 정기예금·적금은 보호 대상이지만, CMA, MMF, 펀드 같은 투자상품은 보호 대상이 아닙니다.
그래서 비상금은 원금이 흔들리지 않는 은행 입출금형 상품에 두는 것이 안전해요.
파킹통장이 궁금하시면 파킹통장 장단점 글을 참고하세요.
사람들이 가장 많이 궁금해하는 질문
Q1. 통장은 꼭 4개여야 하나요?
아닙니다. 가장 중요한 건 저축 통장과 생활비 통장을 분리하는 것이에요.
처음에는 2~3개로 시작하고, 익숙해지면 늘려도 됩니다.
Q2. 월급이 들쭉날쭉하면 어떻게 하나요?
월급이 불규칙하면 가장 적게 들어온 달을 기준으로 저축액을 정하세요.
많이 들어온 달에 남는 돈은 비상금 통장에 더하면 됩니다.
Q3. 신용카드 대신 체크카드를 써야 하나요?
소비를 줄이는 게 목표라면 체크카드가 편합니다. 생활비 통장 잔액만큼만 쓸 수 있으니까요.
다만 신용점수나 연말정산 혜택을 고려해야 한다면 신용점수 올리는 방법과 연말정산 미리보기 글을 함께 확인해 보세요.
Q4. 저축 통장에는 어떤 상품을 넣나요?
목돈이 필요하면 예금과 적금, 장기 투자를 하고 싶다면 ETF 입문 글을 참고하세요.
어떤 상품이든 자동이체로 꾸준히 넣는 것이 가장 중요합니다.
Q5. 가계부는 꼭 써야 하나요?
꼭 쓸 필요는 없어요. 통장을 나누면 생활비 통장 잔액이 곧 가계부가 됩니다.
다만 소득과 지출이 한눈에 정리되지 않는다면, 한 달만 적어서 어디에 돈이 새는지 확인해 보세요.
자주 하는 실수 4가지
- 저축을 남은 돈으로 하려는 것: 남는 돈은 거의 없습니다. 저축을 먼저 빼세요.
- 생활비 통장에 카드값까지 섞는 것: 신용카드를 쓰면 통장 구분이 무너집니다.
- 비상금을 투자상품에 넣는 것: 필요한 순간에 원금이 줄어 있을 수 있어요.
- 처음부터 너무 큰 금액을 잡는 것: 몇 달 못 가서 포기합니다. 작게 시작해 조금씩 늘리세요.
오늘 바로 할 일 체크리스트
- 월급 통장과 생활비 통장 정하기 (새 통장 없이 기존 통장 활용 가능)
- 저축할 금액 정하기 (작아도 괜찮아요)
- 월급 다음 날로 자동이체 걸어두기
- 비상금용 입출금 통장 하나 정하기
- 생활비 통장에 체크카드 연결하기